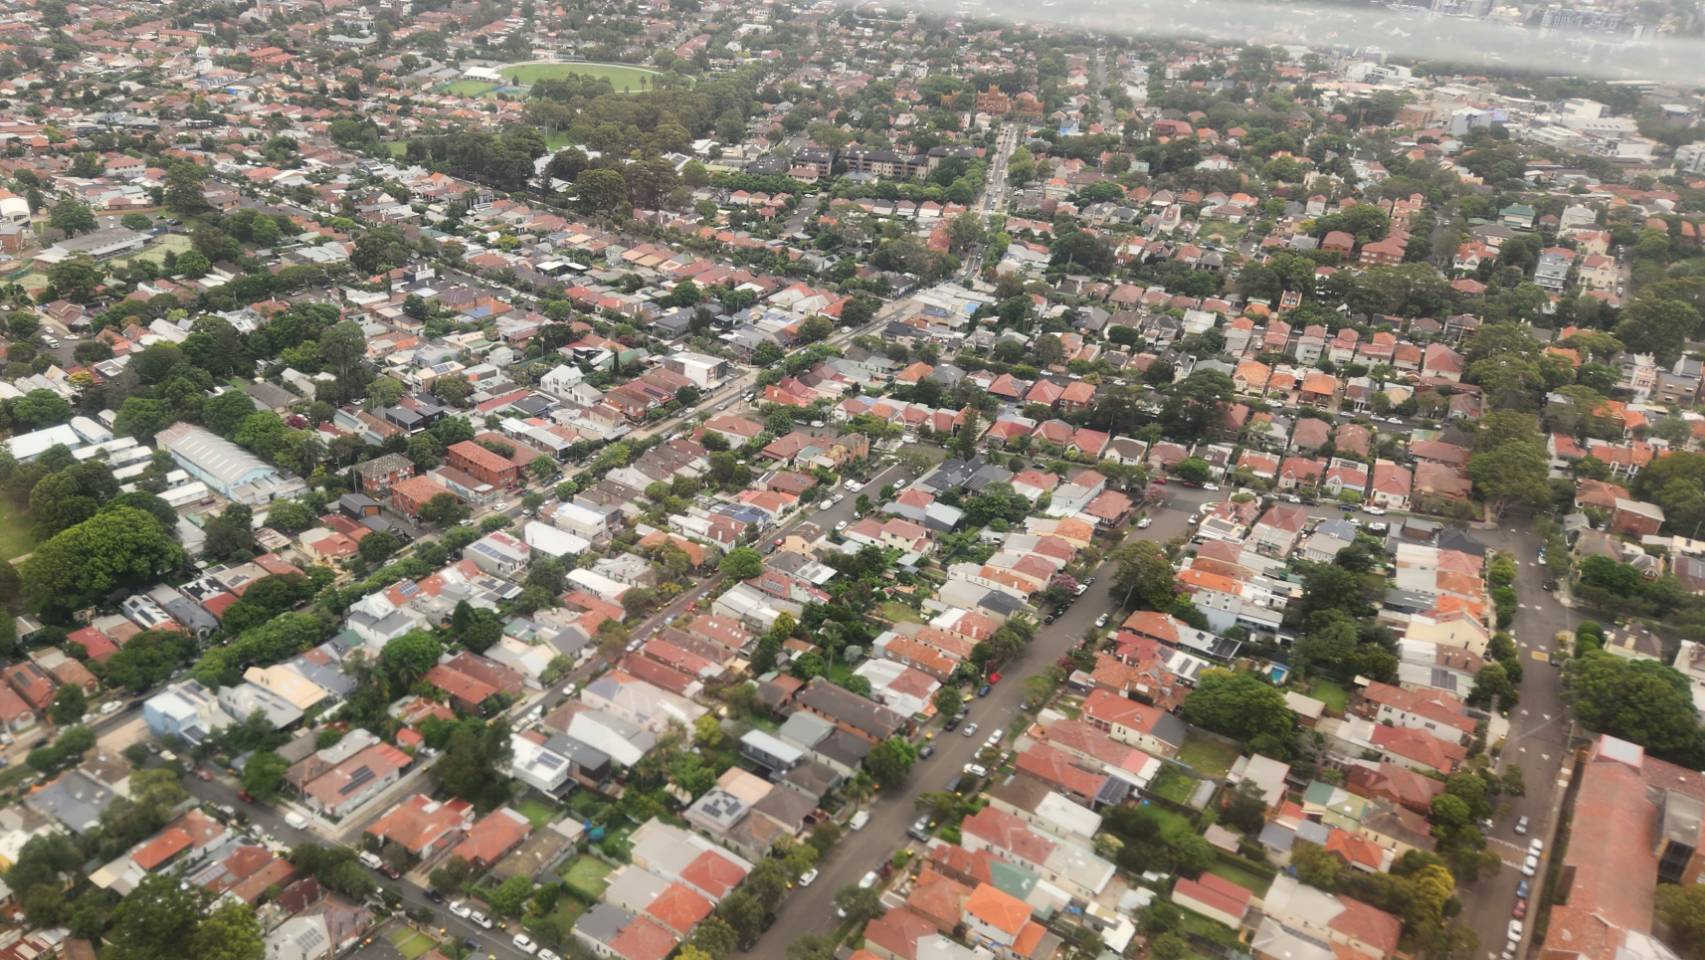
自澳儲行(RBA)5月份開始加息以來,購房者在承受能力惡化的情況下轉向高密度住房,使得多數首府城市的獨立屋和單元房價差縮小。 據澳洲金融評論報報導,CoreLogic的數據顯示,在5月至7月期間,悉尼獨立屋價格下跌5.3%,而單元房下降3.1%。在此期間,獨立屋價格比單元房高出539,883澳元,低於5月份的574,366澳元。 墨爾本目前獨立屋價格比單元房高出350,599澳元。在利率上升之前,差額為363,130澳元。 布里斯本的獨立屋和單元房價格差下降2.4個百分點,至75.3%,阿德萊德下降了2.2個百分點,至63%。堪培拉下降了5個百分點,至67%,獨立屋比單元房價值高421,784澳元,低於5月份的479,966澳元。 CoreLogic分析師Kaytlin Ezzy表示,在新冠疫情期間,購房者為了躲避封鎖,紛紛尋求獨立住宅,因此獨立屋和單元房之間的價差大幅擴大。但近幾個月來,獨立屋價格以及利率的快速上升使得許多潛在買家被「拒之門外」,他們不得不轉向單元房。 Ezzy說:「單元房的價格相對更便宜,吸引了強勁的投資者活動,這意味著中高密度住宅領域的價值變化比獨立屋領域的波動性更小。」
昆州能源行業機構表示,州政府將在近兩個月內獲得此前預測四年才能收取的12億澳元煤炭特許權使用費。自今年7月起,昆州政府已開始對這項能源開採稅實施新稅收層級。而昆州財政廳長迪克(Cameron Dick)的發言人表示,當前較高的稅收收入歸因於採礦企業由於煤炭「超常價格」獲得的「超常利潤」,但廳長辦公室未回應該部門是否已事先預知在上調稅率後的前兩月獲得12億澳元稅收。 據信使郵報報導,昆州資源委員會(Queensland Resources Council)總裁麥克法蘭(Ian Macfarlane)表示,政府此前預計將在未來四年內額外收取12億澳元能源稅收,但根據該機構追蹤的每日煤炭價格以及礦業集團以往的收入情況綜合評估,他們得出的結論是:州政府將在8月底就能達到這一目標。 麥克法蘭說,昆州政府在過去短短六周內獲得了8億澳元能源稅收。 今年6月,在宣布提高煤炭特許權使用費後,昆州政府受到一再抨擊。能源企業表示,州政府上調稅率並未徵求行業意見,將對未來投資造成風險。 礦業巨頭必和必拓(BHP)上周證實,該集團已擱置了一個10億澳元的焦煤開採項目,並可能將提前關閉部份礦井。必和必拓表示,此舉是為應對特許權使用費的增加,以及在主要國家出台新氣候政策後,冶金煤的長期前景發生變化。 在此前全球煤價漲至歷史高位後,昆州政府進行了十年來首次特許權使用費上調。 昆州政府在舊有徵稅架構的基礎上增設三個層級:當煤炭價格超過每噸175澳元時,企業需支付20%稅款;當價格超過每噸225澳元時,企業需支付30%稅款;當價格超過300澳元時,企業需支付40%的稅款。 麥克法蘭表示,昆州資源委員會預計昆州政府的收取稅費總額將高達72億澳元。他表示,「整件事(讓人)不可理解」。
澳洲房市表現低迷,悉尼3個城區和墨爾本4個城區的獨立屋中位價已低於2020年3月的水平。與此同時,新州和維州45個城區的公寓中位價跌至新冠疫情爆發前的平均水平。 據澳新網報導,名列獨立屋跌幅最高的地區都在悉尼和墨爾本。悉尼獨立屋價格跌幅最大的是華人區Rhodes,達21.43%。墨爾本Caulfield East的獨立屋價格下跌最大,跌幅為8.83%。(圖表1) 公寓價格方面,悉尼跌幅最大的是Beecroft,達40%;華人區Haymarket的公寓價格下跌了21.97%,Eastwood下跌了21.53%,Epping下跌了0.64%。 墨爾本的Albert Park的公寓價格下跌了25.23%;華人區Docklands的公寓價格下跌了3.94%,Doncaster下跌了3.09%。(圖表2) PropTrack的經濟研究總監Cameron Kusher表示:「房價出現下跌的城區往往是價格較高的市場,這通常是由快速加息導致的,且快於人們預期。」 而低迷的房市,也讓不少業主不得不降價賣房,降價幅度也達到了近3年來的最高水平。 大部份專家都認為澳聯儲將繼續升息,Kusher對此表示,這意味著將有更多城區的房價將下跌。但對於購房者來說,並不意味著買房變得比以往容易了,Kusher 「這沒有顯著改善住房可負擔性。」
聯邦銀行(CBA)澳洲經濟部負責人、資深經濟師Gareth Aird表示,澳聯儲已經在短時間內加息了4次,但澳洲數百萬背負了房貸的借款人,目前他們所感受到的僅是澳洲儲備銀行首次加息的影響,他警告稱,多次加息帶來的全部影響可能要到年底才會完全顯露出來。 據澳廣ABC報導,澳聯儲為了應對不斷高漲的通脹率,進行了10多年來的首次加息,將現金利率提高了 0.25 個百分點。然後又在 6 月、7 月和 8 月將現金利率提高了 0.50 個百分點。 「現金利率的變化對浮動利率房貸借款人每月現金流的影響,存在滯後性,」 Aird還解釋說,這個滯後期可能是幾周到一個多月不等,「以聯邦銀行為例,到 12 月,已經宣布的加息對房貸持有人每月現金流的影響將是 7 月份的4倍,」他說。 澳新銀行(ANZ)資深經濟師Adelaide Timbrell表示,在所有條件相同的情況下,家庭預算壓力的增加可能會持續到 2024 年。 她認為,到9月底,浮動利率貸款持有人才會感受到現金利率上調4次的全部影響。
有海洋景觀、靠近沙灘且有足夠空間的澳洲豪宅一直以來受到中國富豪買家的追捧。但在過去兩年,特別是過去兩個月在悉尼,市場的情況發生了劇烈變化,這些富豪們紛紛將豪宅掛牌出售。有中介表示,這是因為澳洲的住宅空置稅太高了。 據澳洲人報報導,今年4月,香港電信大亨霍建寧(Canning Fok)將Vaucluse豪宅掛牌出售,指引價為4,100萬澳元。霍建寧為香港首富李嘉誠工作,是TPG Telecom的主席,從1999年以來擔任Vodafone Hutchison的總監。 霍建寧在悉尼東區的Queens Ave有一套豪宅,這裡可以看到最棒的海港橋景觀,共有3層樓,有五間卧室和4間浴室。這套房子與Jim Lin的房子在同一條大道上,Jim Lin於2015年以5,200萬澳元的價格買下了一套20世紀20年代的豪宅。 下個月,中國開發商Mayrin Group主管Jing Wang位於Vaucluse的房屋掛牌拍賣,預計將收穫超過500萬澳元利潤。Wang今年3月以1,978萬澳元價格買下了這套位於Wentworth Rd的房子,現在這套房子出售的指引價為2,500萬澳元。 一直為中國富豪買家提供服務的悉尼房地產中介Monika Tu表示,住房空置稅可能是導致他們賣房的原因之一,Monika說:「澳洲的住房空置稅很高,這真的要取決於你在澳洲待了多少天。我知道Vaucluse一名業主一年要繳納40萬澳元的稅,因為他們現在無法來澳洲。」 墨爾本豪宅買家中介David Morell也表示,當地房地產市場的海外中國買家已經幾乎消失。「我肯定悉尼的情況也是類似,自從疫情爆發以來,國境關閉,海外買家難以轉移資金,如果賣家將房屋出售給海外買家,就需要承擔相應的後果,因為有些賣家無法完成交易。」 Morell表示,疫情之前,很多海外中國買家對墨爾本市場感興趣,但自從2020年3月以來,買家和中介都幾乎消失了。 Morell稱,這對墨爾本市場來說不全是壞消息,海外買家的減少使墨爾本房地產市場變得「更加透明」。
儘管目前房價開始下跌,但那些在價格峰值附近售房的房主仍賺取上百萬澳元的利潤。根據PropTrack的新數據,儘管5月份利率開始上升,在今年3-7月間的一些賣家仍賺得盆滿缽滿。 據澳新網報導,賣家獲利最大的郊區是新州Seaforth,利潤中值達到154萬澳元;其次是新州DoubleBay,利潤中值為149.5萬澳元;維州Sorrento排名第三,利潤中值為140.75萬澳元。 高級經濟學家瑞安(Paul Ryan)表示,「這在一定程度上是因為過去幾年房價增長非常強勁,在那些獲利的賣家中,典型利潤約為26萬澳元,大約是大流行前水平的兩倍。但利潤如此強勁的部份原因是,最近的賣家持有房產的時間比我們通常看到的要長一些。」 瑞安還說,全澳的利潤中值已達到30萬至40萬澳元的水平,這表明全國各地的房價上漲實在是驚人。 各州利潤中值排名: 新州:Seaforth–利潤中值154萬澳元; 維州:Sorrento–140.75萬澳元; 首領地:Crace–87.95萬澳元。 昆州:Bardon–83萬澳元; 塔州:西霍巴特-54.35萬澳元; 南澳:Fullarton–52.15萬澳元; 西澳:Floreat–46萬澳元; 北領地:Muirhead–40.6萬澳元;
由抵押貸款經紀公司Aussie進行的一項新的民調顯示,澳洲超過六分之一的房主幾乎或完全不知道加息會對他們的家庭預算產生甚麼影響,約35%的人在為房貸準備預算時根本沒考慮到加息,近40%的抵押貸款持有人在做預算時只將3%或以下的現金利率考慮在內。不過,有80%的人表示,現金利率的上升和關於生活成本的對話已經給他們的家庭造成了一定程度的壓力、緊張或擔憂情緒。 據澳洲金融評論報報導,Aussie公司的的索倫蒂(Karen Sorrenti)表示,隨著利率繼續上升,缺乏預見性可能會讓家庭陷入不必要的財務困境。 民調顯示,有35%的抵押貸款者承認,他們時常考慮現金利率上升的影響,下一個主要考慮因素是避免房貸違約;而其中超過一半的抵押貸款者表示,如果澳聯儲(RBA)的現金利率達到3%,他們將面臨「嚴重的抵押貸款壓力」。 但也有約20%的抵押貸款者並沒有計算過澳聯儲加息到多少會給他們帶來「巨大的抵押貸款壓力」。 在目前的現金利率為1.35%的情況下,已經有近20%的有抵押貸款的房主感受到「嚴重的抵押貸款壓力」;如果現金利率上升到2%,30%多的人將經歷「嚴重的抵押貸款壓力」,如果現金利率升到2.5%,就會有40%的房主承受嚴重的壓力。 索倫蒂說,「隨著生活成本壓力的增加,對許多澳洲人來說,這無疑是一個壓力很大的時期,尤其是抵押貸款持有人。」 但她也表示,很多人都沒有審查他們的住房貸款,Aussie調查發現,自首次上調現金利率以來,只有14%的抵押貸款持有人關注調息會給自己住房貸款帶來怎樣的變化。 索倫蒂建議抵押貸款持有人計算他們收入用於還款的比例,她說:「如果這一比例超過30%,你就有抵押貸款壓力的風險。」 如果出現或即將出現這一情況,要儘早聯繫當地專家,並採取正確的步驟來幫助管理不斷增加的生活成本,這樣才能「減少房主被迫出售房屋的可能性」,索倫蒂說。
如今,許多人對電和煤氣的固定收費望而卻步,因此燃料貧困行動組織(Fuel Poverty Action,以下簡稱FPA)建議取消該費用。 根據英國《每日郵報》理財網,能源監管機構Ofgem的價格上限在4月份上升了50%,一般家庭可能要為能源支付高達1,900英鎊;10月時還將上漲到3,200英鎊。FPA預測,將有超過三分之一的家庭,將在聖誕節前面臨「燃料貧困」。對此,該組織呼籲能源公司取消固定收費。 固定收費是能源賬單上的額外開支,通常作為供應商的管理費用。無論家庭在當天使用了多少能源都要收取,其費用由客戶用量決定。通常,電費的上限是增加45便士,天然氣為27便士。這相當於在家庭能源賬單上增加了163英鎊的電費和98英鎊的燃氣費。 由於超過80%的人支持該建議,因此,FPA向Ofgem反饋了這一情況。Ofgem的首席執行官布雷爾利(Jonathan Brearley)回應說,可以考慮削減成本。另一位發言人說:「保護消費者和使這個能源市場對每個人都公平是我們的首要任務,這就是為甚麼我們正在審查固定收費。」 Ofgem還表示正在考慮通過其他方式追回債務,但這可能意味著那些使用大量能源的人的賬單會更高。另一種選擇是通過單位費率回收,該模式將意味著繳費與能源使用量有關,因此,低能耗用戶需要支付的費用較少,而高能耗用戶則要高。 但FPA的Ruth London認為,增加人們的賬單負擔不太公平,因為對於有些人來說,即使能源使用量被減到最低也仍難以支付。 由於固定收費與每單位能源支付的電價相抵,因此Ofgem正試圖降低每單位的電價以滿足那些需要大量用電的人的需要。但這對許多人來說毫無意義,因為他們仍然無法負擔。對此Ofgem表示願意接受所有意見,並希望人們可以更踴躍的發表自己對固定收費的看法。