「租房自住、異地投資」正成為買家的新選擇。
悉尼高房價正在改變部分購房者的置業路徑。InvestorKit首席執行官Arjun Paliwal近日接受《看傳媒》採訪時表示,在悉尼購買自住房面臨重重困境的當下,一種「租房自住、異地投資」的置業方式正在受到關注。
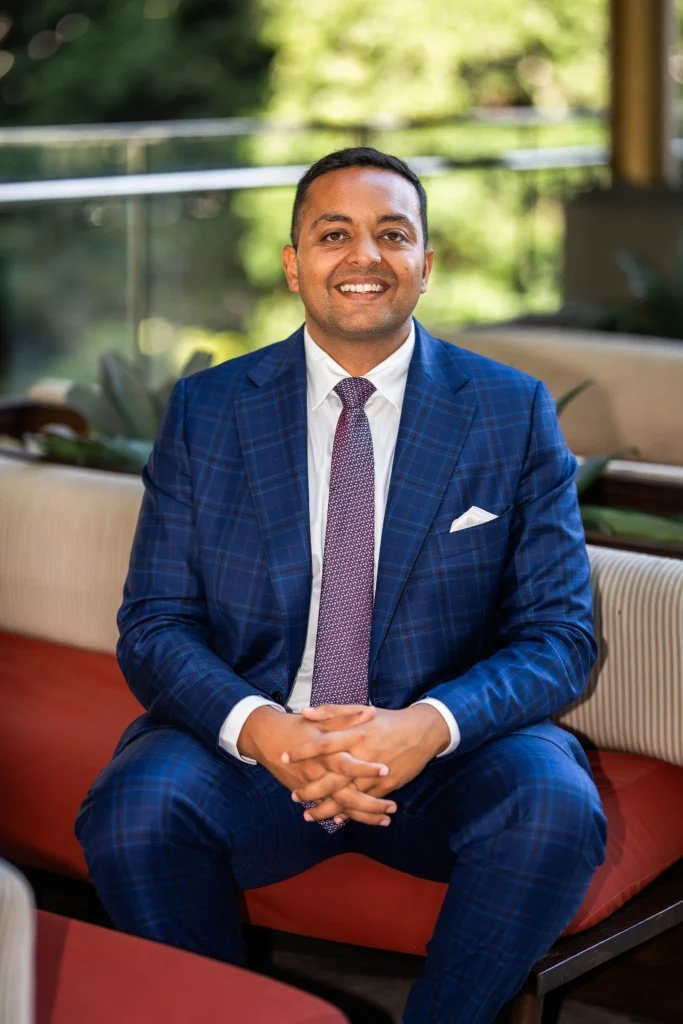
InvestorKit 是一家總部位於澳洲的數據驅動型買方代理機構,它完全代表買方(投資者)的利益,專門幫助客戶在澳洲全境尋找、評估並談判收購具有高增長潛力的投資型房產。
Arjun Paliwal 曾服務於澳洲聯邦銀行(CBA),之後創立了 InvestorKit。
Arjun Paliwal表示,悉尼獨立屋中位價今年早些時候約為163.5萬澳元,而獨立屋中位周租約為850澳元。按20%首付計算,購買一套163.5萬澳元的住房,需要先準備約32.7萬澳元首付,還未包括印花稅等購房成本。
如果剩餘約130萬澳元通過30年期本息同還貸款融資,按約6%的利率計算,每周還款約1800澳元,是當前中位周租的兩倍以上。這還沒有算上市政費、保險、維修和其他房屋持有成本。
在這種成本差距下,一種「租房自住、異地投資」的置業方式受到關注。簡單來說,就是繼續租住在自己希望生活的地區,同時把資金和借貸能力用於購買投資房。
Paliwal認為,這種方式實際上把過去常被捆綁在一起的兩個問題拆開:一個是「我想住在哪裡」,另一個是「我應該在哪裡投資」。
對於希望住在悉尼成熟城區、靠近工作地點、家人、學校或海灘的人來說,租房可以在不承擔當地高額購房成本的情況下保留生活方式,再把資金投向入場價格較低的其他市場。
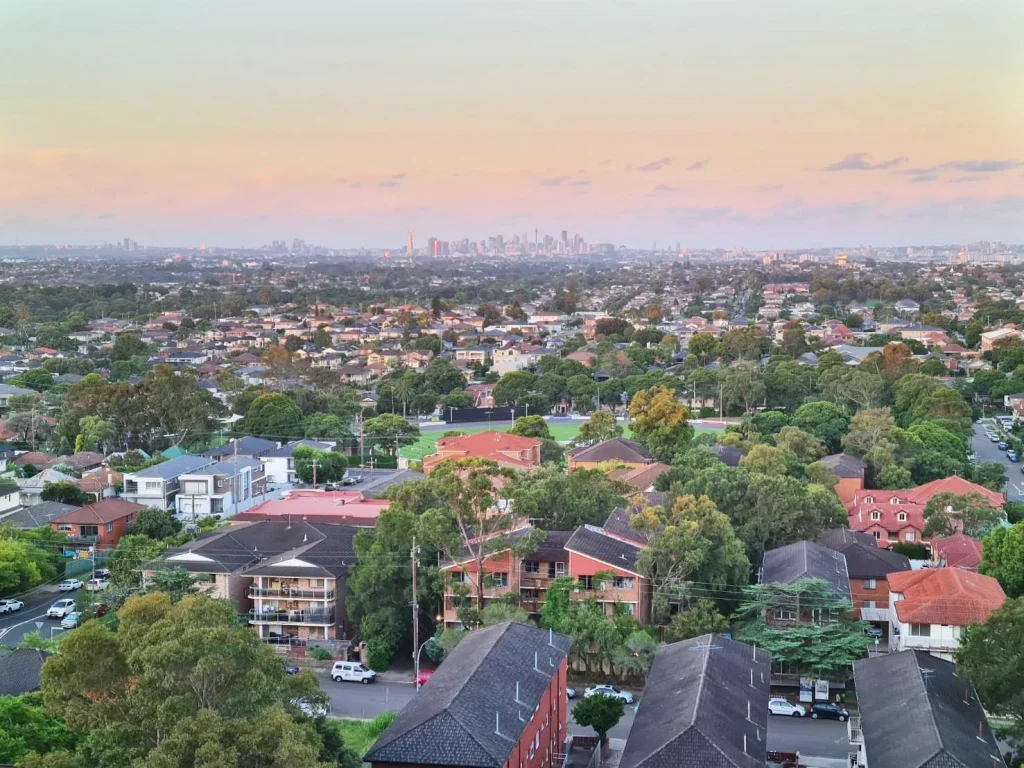
他說,在悉尼一些成熟地區,購房者真正想住的房屋可能已經達到150萬、200萬澳元甚至更高。如果現在買入,首付和借貸能力可能很快被一套自住房佔用。另一種做法是繼續在當地租房,同時在價格較低的市場購買投資房。
這種路徑並不一定意味著長期租房。Paliwal表示,對部分人來說,它更像是把購買理想自住房的時間往後推,先通過其他房產建立資產,再等待未來購買悉尼住房的財務壓力降低。
不過,他也強調,悉尼房價高並不代表「去外州買便宜房」就一定划算。
這種「租房自住、異地投資」的方式是否適合個人,需要看租金支出、投資房持有成本、現金流、借貸能力、現金儲備和利率水平,還要考慮當前購買投資房後,會不會影響日後申請自住房貸款。
Paliwal表示,價格低只能讓買家進入市場,真正決定一套房產是否值得持有的,還包括當地供需、人口增長、就業、基礎設施、租賃壓力和買家需求。他也認為,投資本身應該先成立,而不是依賴可能獲得的稅務優惠。
現金流也是這類策略首先要面對的問題。
選擇這種方式的人,一方面要支付自己居住地的租金,另一方面還要承擔投資房貸款。即使投資房有租金收入,仍需要預留資金應對空置、維修、保險、物業管理費、市政費和其他突發開支。買房時還會產生印花稅、過戶費、建築及蟲害檢查費等前期成本。
租房本身也有代價。租金可能上漲,房東可能出售房屋,租客也無法像自住房業主一樣自由裝修。相較之下,買房雖然穩定性更高,卻也意味著承擔一筆長期房貸,並把生活地點和一大筆資金固定下來。
InvestorKit還提供了一組客戶案例。公司稱,Sidd Sureshbabu和Liz Siqueira的目標一直是最終在悉尼買自住房。兩人在2021年以61萬澳元購買了一套位於布里斯班Ferny Hills的房屋,目前估值約128.5萬澳元。
此後,兩人繼續在昆士蘭、南澳和維州購買投資房。InvestorKit稱,兩人目前共持有四套投資房,購入價格約在55萬至95萬澳元之間,投資組合總值超過400萬澳元,累計形成約140萬澳元權益。這四套房產都不在悉尼。
根據InvestorKit提供的資料,兩人計劃未來利用已經積累的資產和房屋權益,幫助購買悉尼自住房,同時繼續推進長期被動收入和提前退休目標。