“租房自住、异地投资”正成为买家的新选择。
悉尼高房价正在改变部分购房者的置业路径。InvestorKit首席执行官Arjun Paliwal近日接受《看传媒》采访时表示,在悉尼购买自住房面临重重困境的当下,一种“租房自住、异地投资”的置业方式正在受到关注。
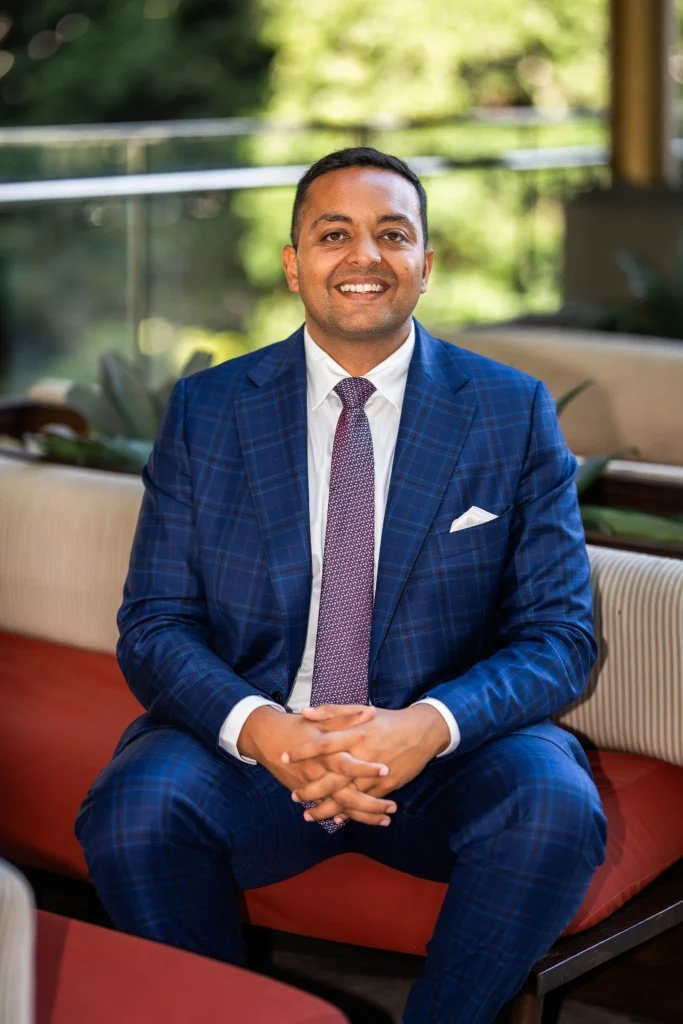
InvestorKit 是一家總部位於澳洲的數據驅動型買方代理機構,它完全代表買方(投資者)的利益,專門幫助客戶在澳洲全境尋找、評估並談判收購具有高增長潛力的投資型房產。
Arjun Paliwal 曾服务于澳洲联邦银行(CBA),之后创立了 InvestorKit。
Arjun Paliwal表示,悉尼独立屋中位价今年早些时候约为163.5万澳元,而独立屋中位周租约为850澳元。按20%首付计算,购买一套163.5万澳元的住房,需要先准备约32.7万澳元首付,还未包括印花税等购房成本。
如果剩余约130万澳元通过30年期本息同还贷款融资,按约6%的利率计算,每周还款约1800澳元,是当前中位周租的两倍以上。这还没有算上市政费、保险、维修和其他房屋持有成本。
在这种成本差距下,一种“租房自住、异地投资”的置业方式受到关注。简单来说,就是继续租住在自己希望生活的地区,同时把资金和借贷能力用于购买投资房。
Paliwal认为,这种方式实际上把过去常被捆绑在一起的两个问题拆开:一个是“我想住在哪里”,另一个是“我应该在哪里投资”。
对于希望住在悉尼成熟城区、靠近工作地点、家人、学校或海滩的人来说,租房可以在不承担当地高额购房成本的情况下保留生活方式,再把资金投向入场价格较低的其他市场。
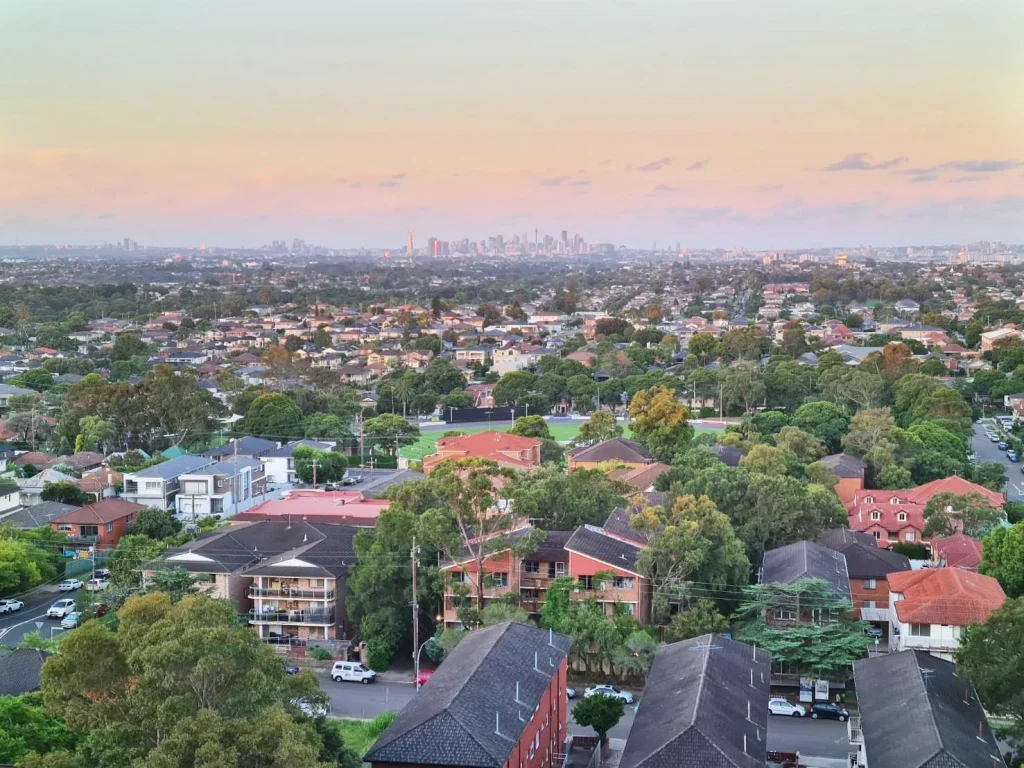
他说,在悉尼一些成熟地区,购房者真正想住的房屋可能已经达到150万、200万澳元甚至更高。如果现在买入,首付和借贷能力可能很快被一套自住房占用。另一种做法是继续在当地租房,同时在价格较低的市场购买投资房。
这种路径并不一定意味着长期租房。Paliwal表示,对部分人来说,它更像是把购买理想自住房的时间往后推,先通过其他房产建立资产,再等待未来购买悉尼住房的财务压力降低。
不过,他也强调,悉尼房价高并不代表“去外州买便宜房”就一定划算。
这种“租房自住、异地投资”的方式是否适合个人,需要看租金支出、投资房持有成本、现金流、借贷能力、现金储备和利率水平,还要考虑当前购买投资房后,会不会影响日后申请自住房贷款。
Paliwal表示,价格低只能让买家进入市场,真正决定一套房产是否值得持有的,还包括当地供需、人口增长、就业、基础设施、租赁压力和买家需求。他也认为,投资本身应该先成立,而不是依赖可能获得的税务优惠。
现金流也是这类策略首先要面对的问题。
选择这种方式的人,一方面要支付自己居住地的租金,另一方面还要承担投资房贷款。即使投资房有租金收入,仍需要预留资金应对空置、维修、保险、物业管理费、市政费和其他突发开支。买房时还会产生印花税、过户费、建筑及虫害检查费等前期成本。
租房本身也有代价。租金可能上涨,房东可能出售房屋,租客也无法像自住房业主一样自由装修。相较之下,买房虽然稳定性更高,却也意味着承担一笔长期房贷,并把生活地点和一大笔资金固定下来。
InvestorKit还提供了一组客户案例。公司称,Sidd Sureshbabu和Liz Siqueira的目标一直是最终在悉尼买自住房。两人在2021年以61万澳元购买了一套位于布里斯班Ferny Hills的房屋,目前估值约128.5万澳元。
此后,两人继续在昆士兰、南澳和维州购买投资房。InvestorKit称,两人目前共持有四套投资房,购入价格约在55万至95万澳元之间,投资组合总值超过400万澳元,累计形成约140万澳元权益。这四套房产都不在悉尼。
根据InvestorKit提供的资料,两人计划未来利用已经积累的资产和房屋权益,帮助购买悉尼自住房,同时继续推进长期被动收入和提前退休目标。