英國航空公司推出了一款,只要開卡便可得豐厚獎勵的信用卡,被稱「史上最慷慨卡」。 根據英國《每日郵報》理財網報導,英國航空公司「行政俱樂部」(British Airways Executive Club)規定,通過網站購買英國航空公司-美國運通(American Express)豪華卡(Premium Plus)的新客戶,可獲得70,000點「Avios」積分。 「Avios」積分是英國航空公司的福利貨幣。客戶在預訂機票、酒店和其他服務,如租車時收集積分,然後將其轉換為最多可抵八次經濟艙航班,或467英鎊的「Nectar」積分的獎勵。現今,包括美國運通和巴克萊(Barclaycard)在內的信用卡提供商,都與英國航空公司建立了合作關係。 要注意的是,在美國運通網站上,註冊同一張卡可獲得35,000點Avios,但必須通過英國航空公司網站申請才能獲得全部70,000積分。另外,要獲得獎金的話,新客戶必須在2月21日之前註冊,並在開戶後的前三個月內消費3,000英鎊。 同時,該信用卡的年費為250英鎊,購買時還收取28.1%的年度百分比率(APR)。不過每消費1英鎊,持卡人可獲得1.5點Avios。通過英國航空公司或英國航空假期(British Airways Holidays)進行的購買可賺取3點。 如果客戶在一年內在卡上花費10,000英鎊,可以獲得陪伴飛行代金券。這樣,人們可以攜帶同伴,只需為其支付額外的稅費、費用和承運人費用。去年法規允許,陪伴飛行代金券在愛爾蘭航空和伊比利亞航空公司適用。而單人旅客,則可以通過使用Avios享受50%的航班折扣。 如果在卡上花費20,000英鎊可累積30,000點,相當於200英鎊Nectar。花在機票上則更多。如果客戶能每月還清賬單,並將所有支出都放在卡上的客戶,還可以免付年費。 英國旅遊網站「前往積分」(Head for Points)的編輯伯吉斯(Rob Burgess)說,美國運通通常會提供25,000點Avios積分,用於註冊英國航空公司的信用卡。當有促銷活動時的積分優惠,也不過才增至35,000或40,000。因此他表示,這種優惠力度是史上絕無僅有,自己從未見過。 35,000積分意味著甚麼呢?想像一下,你可以用它換取從倫敦到米蘭、阿姆斯特丹和日內瓦等目的地的非高峰期商務艙返程航班。伯吉斯補充說,70,000點積分可以讓你搭乘6到8趟經濟艙航班,或者是飛往美國東海岸或中東的豪華經濟艙,又或者是乘坐三到四趟飛往歐洲的商務艙航班。 如果你不喜歡旅行,伯吉斯也提到,積分可轉換為467英鎊的Nectar,用於Sainsbury’s、Argos或eBay的消費。 但是,只有在過去24個月內沒有持有BA美國運通卡的客戶可獲得70,000點Avios。如果您是他人持有的BA美國運通卡的附屬卡持卡人、自己目前持有,或曾經持有其他美國運通信用卡,如白金卡或獎勵信用卡、商務白金卡或金卡,也可以享受此優惠。申請網站為britishairways.com/en-gb/executive-club/collecting-avios/credit-cards/uk。 最後,伯吉斯還列出了其他四張頂級卡。 1. 巴克萊銀行的「Avios Plus」萬事達卡提供25,000點Avios開卡獎勵,如果您在前三個月內花費3,000英鎊。這張卡每月收費20英鎊。 2. 英航還推出了免費卡的開卡獎勵,積分為20,000,年度百分比率為28.1%,優惠將於2月21日結束。條件是您必須在前三個月內花費1,000英鎊。但如果您在過去24個月內擁有任何個人美國運通卡,將沒有資格獲得。 3. 美國運通金卡(Preferred Rewards Gold)也不錯,前三個月消費滿3,000英鎊可賺取20,000美國運通積分,可用於兌換Avios積分、馬遜信用卡和零售禮品卡。但一年後需支付160英鎊的費用。 4. 美國大通銀行(Chase Bank)發行的帶有英國銀行帳戶的借記卡,這可以讓您在一年內的所有支出中獲得1%的返還,並且在英國境外也可以免費使用。 原文鏈接:https://www.thisismoney.co.uk/money/cardsloans/article-11644799/Credit-card-gives-eight-free-BA-flights-just-signing-up.html
英國央行周四將基礎利率從3.5%上調50個基點至4%,英國央行權衡近期經濟數據的混合信息,分析師建議基準利率將在下個月達到4.25%的峰值。 英國央行周四將基準利率上調0.5%到了4%,一些分析師預測這將是該銀行加息周期的倒數第二個加息。 英國央行的最新舉措將緊隨美聯儲周三的步伐,並與歐洲央行在被稱為「超級星期四」的時間相吻合,政策制定者目前暫時快要結束與通脹的鬥爭。市場普遍認為,3月份最終將上漲25個基點至4.25%,達到峰值。 英國央行貨幣政策委員會在本周做出利率決定,權衡了來自英國經濟數據的混合信號。 一方面,共識表明,通脹在11月達到頂峰並正在下降,去年通脹的主要驅動因素天然氣價格,已經大幅下跌,這應該會影響今年的零售價格。 然而,由於2022年最後一個季度的經濟活動好於預期、勞動力市場持續緊張,對英國核心通脹比世界其他地方「更具黏性」,也有擔憂,貨幣政策委員會被迫採取強硬立場。 英國央行的決定,伴隨著最新的貨幣政策報告,該報告深入解釋了貨幣政策委員會,如何評估近期數據,以及這可能如何影響加息周期的進程。 瑞銀分析師表示,貨幣政策委員會報告的「基調」將成為衡量英國央行加息周期前景的重點。並預計,「英國央行將在3月23日再次加息25個基點,使銀行利率達到4.25%。」 瑞銀分析師預期這個數據是「平衡的,並取決於即將到來的通脹和勞動力市場數據以及通脹預期。但我們將密切關注委員會接近加息周期結束的信號。」 市場表明,並非只有英國央行接近其加息周期的尾聲。人們普遍預計美聯儲將加息25個基點至4.5%至4.75%的利率區間,而歐洲央行預計將加息50個基點。 總的來說,這意味著全球利率將達到15年來的最高水平。ING分析師表示:「英國央行看起來更有可能效仿歐洲央行而不是美聯儲……我們預計連續第二次會議加息50個基點。’從官方數據和英國央行自己的商業調查來看,工資增長一直居高不下。總體通脹率略低於央行11月份的預期,但服務業CPI這個被視為國內驅動型通脹的更好衡量指標,要高於預期。」 ING也預計3月份將「最後一次」加息25個基點,英國利率將達到4.25%的峰值。 ING的分析師表示,「總體通脹正在下降,但核心通貨膨脹率居高不下,工資增長也在加速。勞動力市場失業率很低,勞動力需求已經開始逐漸下降。與大多數其他發達市場國家不同,勞動力供應依然疲軟。隨著政策利率進一步上升至限制區域,我們認為英國央行將在今年上半年暫停緊縮政策。」 英國政府公布加密貨幣監管計劃,防止FTX災難; 財政部表示將「強有力地監管」英國的加密貨幣市場; 進入交易平台、促銷和交易受到審查; 美國加密貨幣集團FTX於2022年11月上旬倒閉,震動市場; 英國政府公布了「嚴格監管」加密貨幣市場活動,如交易和借貸的計劃。 像比特幣這樣的加密貨幣在全球範圍內受到的監管很少,但在去年交易所集團FTX倒閉後,政策制定者正在對該行業進行審查,這導致數百萬投資者蒙受了總計數十億美元的損失,其中一些在英國。 財政部希望使加密資產的監管更接近傳統金融,需要有一系列規則和披露要求。財政部上周公布的全面擬議新規則,涵蓋與加密相關的交易平台准入、公開報價、執行支付交易或匯款、安排交易、運營平台、託管和挖礦交易或在區塊鏈上運營節點。而目前,加密公司只需要證明他們可以遵守反洗錢保障措施。 金融服務部長Andrew Griffith在提交給公眾諮詢的提案中表示,這包括首次把集中式加密資產交易所納入金融服務監管的提議,以及託管和貸款等其他核心活動。」 財政部表示,「我們強有力的監管方法減輕了最重大的風險,同時利用了加密技術的優勢」。 該磋商會通過制定擬議的加密市場濫用制度來徵求有關改善市場誠信和消費者保護的意見。財政部補充說,發行人可能有必要採取一些審慎要求,以確保他們能夠通過充足的財務資源或專業賠償安排來吸收責任造成的損失。 財政部表示,如果加密業務崩潰,其提議將確保客戶資產歸還給他們。財政部還計劃實施新的法規,以防止所謂的「拉高出貨」,即個人、團體或公司在出售資產之前人為地抬高資產的價值。 包括交易平台在內的加密業務也必須更頻繁、更透明地向監管機構報告其數據。 2月1日公布了為期三個月的諮詢,4月30日結束公眾諮詢之後,政府將考慮反饋並制定其諮詢回應。一旦制定了二級立法,金融行為監管局將就該行業的詳細規則進行諮詢。 今年7月,英國稅務海關總署的調查結果顯示,英國有多達十分之一的成年人搶購了比特幣等加密資產,遠遠超過此前的想像。研究發現,約有670萬成年人擁有或購買過加密資產。機構投資者的參與度也在上升。 一如既往,任何想冒險進入加密領域的人都應該事先仔細研究,並意識到他們最終可能會損失所有投入的資金。 原文鏈接:https://www.thisismoney.co.uk/money/crypto/article-11700643/UK-government-plans-tighten-screw-cryptocurrency-market-unveiled.html
日前,大陸有媒體稱,南寧市多家樓盤在推銷時稱,住房按揭貸款人的年齡期限可延長到80歲,事件引發熱議,衝上熱搜。有網友質疑,還貸到80歲,老人拿甚麼還貸? 據陸媒報導,多家銀行證實了這一新政的真實性,南寧當地銀行稱,這個措施自去年底就落地實施了,具體內容是住房按揭貸款的借款人年齡期限和貸款期限的總和不能超過80年。 此前,貸款人超過50歲在資格審核階段就會受到「歧視」,難以辦下貨款。現在,銀行這一新政讓樓盤開發商興奮,個別房企表示「已在跟進」,希望藉此推進房地產銷售。 對於這樣的政策,網友對此直呼不解:「 南寧新政突破了銀行按揭的潛規則,很有點像開閘放水的意味,體現了非常現實的放貸邏輯,也聚集了很多槽點。」 考慮到這些銀行在後疫情年代,強化規模營收的壓力,在按揭貸款這塊用足心思,恐怕是當地監管層與銀行業的「默契」,將八旬長者納入規模化追求的工具箱,其隱含的動機並不是多麼令人費解的事。 在銀行以激進手段走量時,新政等於為新老成員並存的家庭提供了新的金融槓桿。有些人可以趁機盤活高齡父母、爺爺奶奶或外婆外公的按揭潛力,年輕人可以借用老人的名額,以首套房的名義挺進房市,繞過購買二套以上房產的政策掣肘。 但延長按揭年齡期限到80歲,已經超過了中國國民的平均壽命,不知銀行有沒有認真考量過,高齡按揭人的收入能覆蓋房貸嗎?何況在很多行業,35歲以上已經就能感到「寒意」。 就業市場上,年齡似乎總是問題。可一到需要刺激樓市的時候,年齡又不是問題。
據悉尼晨鋒報發表的評論文章稱,經濟學家警告說,由於利率上升和嚴格的住房貸款測試,多達五分之一的有抵押貸款的澳大利亞人可能無法再融資。 這些被稱為身陷「房貸監獄」的借款人無法再融資以獲得更便宜的貸款,因為他們不符合新銀行的貸款要求。負資產可能是一個限制因素,嚴格的壓力測試更讓抵押人陷入困境。 報導稱,Jarden首席經濟學家Carlos Cacho去年10月曾進行建模,認為10%至15%的抵押人可能被困在一筆貸款中,再融資的前景渺茫。本周他表示,問題已經惡化,現在這一比例或接近15%至20%。 Carlos Cacho表示,考慮到房價從峰值到低谷預計將下跌15%至20%,最近繁榮期買房的抵押人面臨的風險更大。在過去兩年買房的人中,估計將有30%以上的人受困於抵押貸款。 目前銀行向客戶提供的抵押貸款利率約為5%,新客戶必須證明,如果利率升至8%左右,他們有能力償還貸款。根據澳洲審慎監管局的規定,貸款的緩衝利率為3%。 Red Maple Finance 董事Nariman Amalsadiwala表示,在某些情況下,幾年前有資格申請房貸的人現在已經沒有資格了。 Amalsadiwala說,「想像一下如果你一年前接受的測試是5%,這一下子剝奪了所有人的借貸能力。在8%的水平之上,你甚至連償還現有房貸的收入都沒有。」 Equilibria Finance總經理Anthony Landahl 表示,儘管壓力測試是必要的,但它不公平地限制了那些需要再融資的人。 Landahl 說:「當然必須進行負擔能力壓力測試,但也需要就讓人們在更好的情況下進行再融資展開對話。」 「他們可能擁有完美的付款紀錄和信用紀錄,而且他們從未拖欠付款,但這些人的評估方式與之前從未購買過房產的首次購房者的評估方式相同。」Landahl說。 Carlos Cacho表示,這個問題並不局限於那些達到最大借貸能力的借款人。 「唯一有意義的變化是借款能力的變化,」Cacho說。「即使是相對保守的借款人也會遇到問題。如果他們曾經(以最大能力)借款,他們目前將沒有(再融資)的希望。」 RateCity的模型顯示,一名悉尼借款人在2021年7月為一套中價獨立屋支付10%的首付,如果預測的價格下跌成為現實,到今年年底,他的房產凈值將為- 1%。 在墨爾本,處於同樣情況的借款人將擁有0%的凈值。該模型假設購房時獲得的平均房貸浮動利率為2.6%。 RateCity研究主管Sally Tindall表示,凈值下降可能會導致借款人在再融資時獲得更糟糕的交易。 Tindall說,「這意味著,如果他們現在再融資,他們可能不得不向新的貸款人支付抵押貸款保險,這可能會抵消他們從再融資中省下的錢。」 例如,有人在2021年7月貸款,以最大借款能力借到688,800澳元,在還款後,現在的剩餘債務為666,671澳元。但現在他們只能從另一個貸款人借到577,000澳元,這可能會阻止他們再融資。 Amalsadiwala說,借貸者可以通過提高借款能力來逃離房貸監獄。 Amalsadiwala建議客戶取消信用卡,償還個人或汽車貸款等其他債務,並償還抵押貸款。如果做不到這一點,他建議嘗試削減成本,並在利率再次下降時嘗試再融資。 「經受住風暴,並嘗試與現有銀行討價還價,」Amalsadiwala 說。
經濟情勢不佳影響收入,中國越來越多民眾選擇提前還貸並重新規劃資產分配。面對這波浪潮,陸續傳出部份銀行技術性拖延行政流程,阻止提前還貸,「出現還錢比借錢難」的情形。 綜合經濟日報、證券日報、每日經濟新聞報導,中國提前還房貸的浪潮從黃曆年前蔓延至年後,提前還貸人數持續增加。為了對抗這樣的情況,不少銀行增加還款申請時間、收取違約金以及提高還款資格門檻等方式。這樣的行為也令不少亟欲還款的民眾大感不滿。 一名沈姓民眾在報導中提到,按照過去簽訂的房貸合約,已經符合還款資格,然而從去年底申請至今,還未接到銀行受理申請並核可的通知,向銀行詢問也只獲得要等3個月以上的模糊答覆,然而「不受理又不說明具體時程,這不就是故意拖延嗎?」 另一名郭姓民眾提到,向銀行申請提前還貸後隨即被受理,然而必須排隊半年,而且「這半年還是要照常還款、承擔利息」。 報導提到,光是過去1個月,上海的市民服務熱線就收到了超過70條「還款難」的投訴,包含「排隊等半年」、「收取違約金」、「網上無法預約」等各種情形。 報導分析,驅動民眾提前還貸的動力大致上有4項,分別是房貸偏高,為了減緩家庭支出壓力與預防通貨膨脹引發貶值;在疫情之後,防禦性心理逐漸增加,風險偏好快速下降,促使存款額快速上升;有投資意向的民眾希望重新分配資產;最後則是看到別人提前還貸進而跟風的「羊群效應」。 在大規模「搶還貸」的背景之下,招聯金融首席研究員、復旦大學金融研究院兼職研究員董希淼認為,適度降低房貸利率,有助於減輕居民住房消費負擔,減少民眾提前還款行為,促進房地產市場健康平穩發展,提振居民擴大消費的意願和能力。 然而調整貸款利率並非易事,報導引述中國銀行研究院研究員葉銀丹指出,不同時間申請貸款的民眾,負擔的房貸利率差異大,「若一刀切下調房貸利率,容易帶來各種套利空間;若制定差異化下調政策,又容易帶來新的不公平,易在執行層面引發新的問題。」 董希淼則認為,金融管理部門可以加強對商業銀行的指導,落實各種自律機制或優惠政策,逐步縮小不同時期房貸利率的差異。
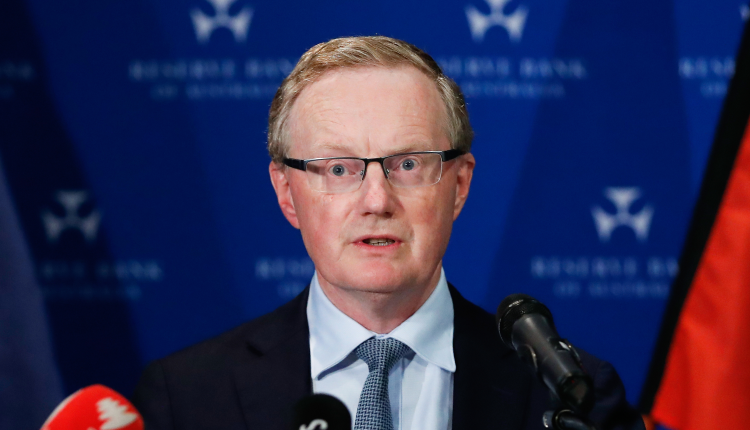
據九號台報導,2月15日,澳洲儲備銀行行長洛伊(Philip Lowe)走進參議院接受各黨派議員的質詢時,房間里一片寂靜。所有的目光都集中在這個被指責為給所有貸款者帶來痛苦的人身上。 在長達 90 分鐘的時間裡,儲備銀行行長冷靜地解釋了為甚麼九次快速加息以及未來的加息或許依然是唯一的出路。 洛伊表示,目前的方案實際也是在「幫助人們」,因為任何替代方案都會更糟。 「我們希望降低通貨膨脹,因為它很危險,」 洛伊說。 「它具有腐蝕性。它傷害了人們。它破壞了收入不平等,如果它保持高位,則會導致更高的利率和更多的失業。」 洛伊說:「窮人會比富人遭受更多的苦難」,洛伊的這句話顯然是針對多次呼籲洛伊辭職的綠党參議員Nick McKim。 洛伊曾示意現金利率將在2024年之前保持在0.1%的低位。但儲備銀行從2022年5月開始連續9次加息,目前的現金利率已經漲到3.35%。許多家庭聽信了洛伊有關不加息的預測後,在低利率時期貸款買房。這些面臨還款成本大增的家庭呼籲洛伊辭職。 綠党參議員Nick McKim問這位牽動著澳洲百姓經濟命脈的行長說:「你能否向澳洲的租房者和貸款買房者解釋一下,為甚麼你繼續賴在這個位置上不走?」 洛伊回答說,他希望做完這一為期7年的任期。他的這屆任期即將在今年9月到期。「儲備銀行的決定是由9個人組成的董事會做出的,這不是我一個人的事。我們是集體協作做出的董事會決定,我認為如果我現在辭職,對董事會來說將產生非常糟糕的影響。」 洛伊表示,他理解加息導致許多家庭陷入財務困境,許多人曾給他寫信訴說這種艱難。「我懷著非常沉重的心情閱讀(這些信件)和聆聽他們的遭遇。」 「提高利率總是不受歡迎的,它影響到整個社會……但我們要繼續做我們的工作,我們的工作是確保通脹率下降,同時希望能保持我們在就業市場取得的成果。」 洛伊說。 今年,估計有80萬人的固定利率貸款到期後將轉為可變利率貸款,這意味著他們的貸款利息將從歷史低位大幅上漲。 洛伊表示,許多持有固定利率貸款的人非常謹慎,他們知道利率不會永遠這麼低,但也有一些人趁著低利率花了更多錢,當利率上漲3個百分點時,這些人將面臨更多困難。 對於來自各方面的批評,洛伊認為這屬於「集體失憶症」。 洛伊說,「我認為人們已經忘記了」30 年前通貨膨脹曾對社會造成的巨大影響。他提醒批評者要記住歷史的教訓。 在整個質詢過程中,洛伊(Philip Lowe)始終冷靜地對待所有質疑者,他說 :「這是一個自由的國家,人們可以自由表達自己的觀點,」 他並不認為澳洲聯儲的獨立性正在「受到攻擊」。
著名的古羅馬萬神殿,兩千年來至今仍堅固如初,相比之下,現代混凝土建造的許多建築,短短的幾十年就壞了。工程師們對此一直百思不得其解。 後來,研究人員終於發現了古代建築方法背後的秘密,原來它們具有「自我修復」能力的微小石灰塊。 研究人員對古羅馬的混凝土進行了仔細的分析,發現了「石灰碎屑」,這是一種微小而明亮的白色礦物塊。但是最初,他們卻認為,這可能是古人馬馬虎虎的混合起來的,或者是用了劣質原料。 麻省理工學院的環境工程師Admir Masic說:「僅僅說這是劣質原料,很難讓人信服。古羅馬人都能不遺餘力地設計出宏偉的建築,那為甚麼會在建築材料方面,粗製濫造呢?這裡面一定有原因。」 這個研究團隊,還有哈佛大學以及義大利和瑞士實驗室的研究人員,他們使用高解析度成像,仔細觀察石灰碎屑。他們發現,當混凝土出現裂縫或斷裂時,這些石灰碎屑實際上能幫助混凝土進行自我「修復」。 在製造混凝土的熱攪拌過程中,石灰碎屑變得很脆,成為鈣的來源。當混凝土出現微小的裂縫時,石灰碎屑就能和空氣中的水起反應,產生鈣飽和溶液,生成的結晶能迅速地填充裂縫。 研究小組製作了包含古代配方的熱攪拌混凝土,然後故意讓混凝土破裂,讓水流過裂縫,在兩周內,混凝土的裂縫就完全癒合,水也流不過去了。沒有石灰的混凝土樣品,卻從未癒合,水還是能夠流過裂縫。成功測試後,這個團隊正致力於將這種改性水泥材料商業化。 原文鏈接: https://www.dailymail.co.uk/sciencetech/article-11607129/How-Pantheon-stayed-intact-2-000-years.html
國際貨幣基金組織(IMF)官員周五(2月3日)提醒北京當局不要過早收緊宏觀經濟政策。IMF表示,在經濟增長潛力尚未得到充分發揮之前,不宜改變「中性」的宏觀經濟政策。 這是IMF亞太研究部高級經濟學家迭戈.塞爾代羅(Diego A.Cerdeiro)和IMF與中國對話牽頭人索納莉.賈殷.錢德拉(Sonali Jain-Chandra)在周五視頻新聞發布會上對媒體發表的評論。IMF對中國經濟狀況進行年度評估的工作周五正式啟動。 北京當局在去年12月初突然放棄了它堅持了三年的「動態清零」抗疫政策,轉向與病毒共存。但這一轉變是在沒有過渡、沒有準備的情況下突然發生的,遂導致全國民眾陷入了極度恐慌、醫療系統崩塌和大批民眾死亡,中國的經濟運轉也充滿了巨大的不確定性。 在經過了一個多月的動蕩後,中國官方稱,疫情高峰已經過去,社會生活和經濟活動正在快速恢復正常。官方公布的最新數據顯示,經濟雖然還處於疲軟狀態,但已比之前的低迷數據有了較大幅度的好轉。 IMF的兩位官員表示,為了加快釋放中國經濟的增長潛能,北京應該進行「重大的結構改革」。 IMF的報告認為中國在疫情初期的應對措施收到了一定的效果,但如果導致2022年經濟增長嚴重放緩的因素不能得到恰當的應對,就會影響到今年的經濟表現。 報告列舉了一系列可能會響到中國經濟增長的問題,其中包括房地產行業深度疲軟、人口的下降、生產率增長放緩、以及新冠病毒產生新的變異毒株等。其中,人口下降和生產率增長放緩將是影響中國經濟長期增長的兩個主要問題。 IMF在今年1月31日發布的最新預測認為,中國這個世界第二大經濟體今年的增長速度將會達到5.2%,高於去年的3%。 IMF亞太部副主任托馬斯.赫爾布林(Thomas Helbling)指出,中國經濟目前還處於低於其增長潛能的狀態,2022年北京採取的刺激效應即將消失。因此,赫爾布林表示,IMF建議中國採取「中性的財政政策,將支出結構向家庭傾斜」,同時還應該加強貨幣政策的支持力度,以確保經濟復甦能夠在通脹壓力不大和經濟增長低於潛能的情況下順利進行。 中國國務院在今年1月28日宣布將推動消費復甦,使之成為經濟增長一個主要驅動力。 IMF官員敦促中國決策者採取範圍廣泛的經濟結構改革,確保民營企業和國有企業之間有著一個公平的競爭環境。如果沒有相關的改革,IMF表示,「我們估計今後五年中國的經濟增長將低於4%。」 在談到中國經濟復甦可能對全球治理通貨膨脹的努力帶來不利影響問題時,赫爾布林認為,這種影響應該是有限的。他指出,中國供應鏈的瓶頸可能會持續下去,影響到世界大宗商品的價格,但總體上看,「中國經濟的反彈所產生的影響將會是積極的」。 IMF預測,2023年中國出國旅行和旅遊的人數將會大幅度增加,中國國內消費,特別是餐飲服務業和其它接觸密集的行業也會有大幅增長。這些行業目前的運營狀況遠低於其產能。
由於儲備銀行再次漲息0.25,令官方現金利息達到3.35%,預計未來幾個月利息還將揚高,有專家表示,澳洲房價今年恐大跌超過10%。 據《2023年2月PropTrack房市展望報告》稱,預計今年房價降幅最大的首府城市有:悉尼(8%至11%)、布里斯本(8%至11%)、堪培拉(8%至11%)、墨爾本(7%至10%)和霍巴特(7%至10%)。預計房價跌幅較小的首府城市有:阿德萊德(3%至6%)、達爾文(3%至6%)和珀斯(5%至8%)。 據《每日電訊報》報導稱,在房價峰值購房的人可能會變成負資產,與此同時,租金的持續猛漲也會讓租客難以承受。 澳洲國家銀行(NAB)的首席經濟學家Alan Oster表示,澳洲經濟舉步維艱。他說:「我們預計今年的失業率將略有上升,2022年房價下跌了6%,今年將再下跌11%。」 如果真的下跌11%,那悉尼房價將下跌13.2萬澳元,墨爾本10.7萬澳元。布里斯本的房價預計將下跌15.1%,即11.8萬澳元。 澳新銀行(ANZ)也預測,2023年房價將下跌11%,這意味著「最高點至最低點的跌幅將達到18%。2024年,我們預計房價將小幅上漲(5%)。」 《2023年2月PropTrack房市展望報告》說:「隨著貸款成本的持續上升,借貸能力也隨之下降。2023年,房價的跌勢可能會持續下去,並且加速,其中房價較貴的城市跌幅也最大。」 但澳洲即使房價再下跌10%,也比疫情前高18%以上。「從2020年3月疫情開始到2022年3月的峰值期,澳洲房價上漲了34.7%,是有紀錄以來房價增長最快的時期之一。但自從2022年3月的峰值期到2022年12月,房價已經下降了4.3%」,報告說。 悉尼的房產在全國最貴。雖然在過去一年,悉尼與其它首府的房屋差價有所縮小,但仍未改變悉尼房價最高的地位。 以房屋中位價來對比,悉尼房產比珀斯貴147%,兩地差價最大,其次是達爾文(145%)、阿德萊德(107%)、霍巴特(91%)、布里斯本(88%)、堪培拉(41%)、墨爾本(50%)。
據布里斯本時報報導,澳大利亞乳業巨頭Bega同意以5,100萬澳元的價格出售其在維他奶澳大利亞公司(Vitasoy Australia) 49%的股份後,將被迫退出快速增長的植物奶飲品市場。 Bega在一份聲明中稱,一名獨立專家的重新評估現在對這部份股份的估值幾乎已翻了一番。 聲明稱:「Bega子公司NFHL(National Foods Holdings Limited)將出售股權,維他國際將以5,100萬澳元的價格收購NFHL在維他奶澳大利亞的股權。」 Bega的另一家子公司BDD Milk將協助轉型,銷售和分銷維他奶澳大利亞產品,直到3月底。 消息傳出後,Bega的股價小幅上漲,上午11點上漲近1.3%,至4.01澳元。 Bega與香港上市的維他國際(Vita International)共同持有維他奶澳大利亞(Vitasoy Australia)。 維他奶澳大利亞公司生產一系列植物性牛奶、飲料和酸奶產品,在澳大利亞和紐西蘭以及海外銷售,在亞洲乳糖不耐症人群中特別受歡迎。 Bega這家市值12億澳元的乳製品製造商表示,它將尋求其他方式重新進入這一領域。 該公司發言人說:「植物性飲料和產品日益增長,Bega將考慮繼續參與這一市場領域的選擇。」 在2022財年,Bega集團的息稅折舊及攤銷前利潤(EBITDA)為1.499億澳元,較2021財年下降19%。