类别

财经.地产

英航推出新信用卡,优惠力度令人咂舌!

英国航空公司推出了一款,只要开卡便可得丰厚奖励的信用卡,被称“史上最慷慨卡”。 根据英国《每日邮报》理财网报导,英国航空公司“行政俱乐部”(British Airways Executive Club)规定,通过网站购买英国航空公司-美国运通(American Express)豪华卡(Premium Plus)的新客户,可获得70,000点“Avios”积分。 “Avios”积分是英国航空公司的福利货币。客户在预订机票、酒店和其他服务,如租车时收集积分,然后将其转换为最多可抵八次经济舱航班,或467英镑的“Nectar”积分的奖励。现今,包括美国运通和巴克莱(Barclaycard)在内的信用卡提供商,都与英国航空公司建立了合作关系。 要注意的是,在美国运通网站上,注册同一张卡可获得35,000点Avios,但必须通过英国航空公司网站申请才能获得全部70,000积分。另外,要获得奖金的话,新客户必须在2月21日之前注册,并在开户后的前三个月内消费3,000英镑。 同时,该信用卡的年费为250英镑,购买时还收取28.1%的年度百分比率(APR)。不过每消费1英镑,持卡人可获得1.5点Avios。通过英国航空公司或英国航空假期(British Airways Holidays)进行的购买可赚取3点。 如果客户在一年内在卡上花费10,000英镑,可以获得陪伴飞行代金券。这样,人们可以携带同伴,只需为其支付额外的税费、费用和承运人费用。去年法规允许,陪伴飞行代金券在爱尔兰航空和伊比利亚航空公司适用。而单人旅客,则可以通过使用Avios享受50%的航班折扣。 如果在卡上花费20,000英镑可累积30,000点,相当于200英镑Nectar。花在机票上则更多。如果客户能每月还清账单,并将所有支出都放在卡上的客户,还可以免付年费。 英国旅游网站“前往积分”(Head for Points)的编辑伯吉斯(Rob Burgess)说,美国运通通常会提供25,000点Avios积分,用于注册英国航空公司的信用卡。当有促销活动时的积分优惠,也不过才增至35,000或40,000。因此他表示,这种优惠力度是史上绝无仅有,自己从未见过。 35,000积分意味著甚么呢?想像一下,你可以用它换取从伦敦到米兰、阿姆斯特丹和日内瓦等目的地的非高峰期商务舱返程航班。伯吉斯补充说,70,000点积分可以让你搭乘6到8趟经济舱航班,或者是飞往美国东海岸或中东的豪华经济舱,又或者是乘坐三到四趟飞往欧洲的商务舱航班。 如果你不喜欢旅行,伯吉斯也提到,积分可转换为467英镑的Nectar,用于Sainsbury’s、Argos或eBay的消费。 但是,只有在过去24个月内没有持有BA美国运通卡的客户可获得70,000点Avios。如果您是他人持有的BA美国运通卡的附属卡持卡人、自己目前持有,或曾经持有其他美国运通信用卡,如白金卡或奖励信用卡、商务白金卡或金卡,也可以享受此优惠。申请网站为britishairways.com/en-gb/executive-club/collecting-avios/credit-cards/uk。 最后,伯吉斯还列出了其他四张顶级卡。 1. 巴克莱银行的“Avios Plus”万事达卡提供25,000点Avios开卡奖励,如果您在前三个月内花费3,000英镑。这张卡每月收费20英镑。 2. 英航还推出了免费卡的开卡奖励,积分为20,000,年度百分比率为28.1%,优惠将于2月21日结束。条件是您必须在前三个月内花费1,000英镑。但如果您在过去24个月内拥有任何个人美国运通卡,将没有资格获得。 3. 美国运通金卡(Preferred Rewards Gold)也不错,前三个月消费满3,000英镑可赚取20,000美国运通积分,可用于兑换Avios积分、马逊信用卡和零售礼品卡。但一年后需支付160英镑的费用。 4. 美国大通银行(Chase Bank)发行的带有英国银行帐户的借记卡,这可以让您在一年内的所有支出中获得1%的返还,并且在英国境外也可以免费使用。 原文链接:https://www.thisismoney.co.uk/money/cardsloans/article-11644799/Credit-card-gives-eight-free-BA-flights-just-signing-up.html

“超级星期四”加息至4%,何时达到峰值?

英国央行周四将基础利率从3.5%上调50个基点至4%,英国央行权衡近期经济数据的混合信息,分析师建议基准利率将在下个月达到4.25%的峰值。 英国央行周四将基准利率上调0.5%到了4%,一些分析师预测这将是该银行加息周期的倒数第二个加息。 英国央行的最新举措将紧随美联储周三的步伐,并与欧洲央行在被称为“超级星期四”的时间相吻合,政策制定者目前暂时快要结束与通胀的斗争。市场普遍认为,3月份最终将上涨25个基点至4.25%,达到峰值。 英国央行货币政策委员会在本周做出利率决定,权衡了来自英国经济数据的混合信号。 一方面,共识表明,通胀在11月达到顶峰并正在下降,去年通胀的主要驱动因素天然气价格,已经大幅下跌,这应该会影响今年的零售价格。 然而,由于2022年最后一个季度的经济活动好于预期、劳动力市场持续紧张,对英国核心通胀比世界其他地方“更具黏性”,也有担忧,货币政策委员会被迫采取强硬立场。 英国央行的决定,伴随著最新的货币政策报告,该报告深入解释了货币政策委员会,如何评估近期数据,以及这可能如何影响加息周期的进程。 瑞银分析师表示,货币政策委员会报告的“基调”将成为衡量英国央行加息周期前景的重点。并预计,“英国央行将在3月23日再次加息25个基点,使银行利率达到4.25%。” 瑞银分析师预期这个数据是“平衡的,并取决于即将到来的通胀和劳动力市场数据以及通胀预期。但我们将密切关注委员会接近加息周期结束的信号。” 市场表明,并非只有英国央行接近其加息周期的尾声。人们普遍预计美联储将加息25个基点至4.5%至4.75%的利率区间,而欧洲央行预计将加息50个基点。 总的来说,这意味著全球利率将达到15年来的最高水平。ING分析师表示:“英国央行看起来更有可能效仿欧洲央行而不是美联储……我们预计连续第二次会议加息50个基点。’从官方数据和英国央行自己的商业调查来看,工资增长一直居高不下。总体通胀率略低于央行11月份的预期,但服务业CPI这个被视为国内驱动型通胀的更好衡量指标,要高于预期。” ING也预计3月份将“最后一次”加息25个基点,英国利率将达到4.25%的峰值。 ING的分析师表示,“总体通胀正在下降,但核心通货膨胀率居高不下,工资增长也在加速。劳动力市场失业率很低,劳动力需求已经开始逐渐下降。与大多数其他发达市场国家不同,劳动力供应依然疲软。随著政策利率进一步上升至限制区域,我们认为英国央行将在今年上半年暂停紧缩政策。” 英国政府公布加密货币监管计划,防止FTX灾难; 财政部表示将“强有力地监管”英国的加密货币市场; 进入交易平台、促销和交易受到审查; 美国加密货币集团FTX于2022年11月上旬倒闭,震动市场; 英国政府公布了“严格监管”加密货币市场活动,如交易和借贷的计划。 像比特币这样的加密货币在全球范围内受到的监管很少,但在去年交易所集团FTX倒闭后,政策制定者正在对该行业进行审查,这导致数百万投资者蒙受了总计数十亿美元的损失,其中一些在英国。 财政部希望使加密资产的监管更接近传统金融,需要有一系列规则和披露要求。财政部上周公布的全面拟议新规则,涵盖与加密相关的交易平台准入、公开报价、执行支付交易或汇款、安排交易、运营平台、托管和挖矿交易或在区块链上运营节点。而目前,加密公司只需要证明他们可以遵守反洗钱保障措施。 金融服务部长Andrew Griffith在提交给公众谘询的提案中表示,这包括首次把集中式加密资产交易所纳入金融服务监管的提议,以及托管和贷款等其他核心活动。” 财政部表示,“我们强有力的监管方法减轻了最重大的风险,同时利用了加密技术的优势”。 该磋商会通过制定拟议的加密市场滥用制度来征求有关改善市场诚信和消费者保护的意见。财政部补充说,发行人可能有必要采取一些审慎要求,以确保他们能够通过充足的财务资源或专业赔偿安排来吸收责任造成的损失。 财政部表示,如果加密业务崩溃,其提议将确保客户资产归还给他们。财政部还计划实施新的法规,以防止所谓的“拉高出货”,即个人、团体或公司在出售资产之前人为地抬高资产的价值。 包括交易平台在内的加密业务也必须更频繁、更透明地向监管机构报告其数据。 2月1日公布了为期三个月的谘询,4月30日结束公众谘询之后,政府将考虑反馈并制定其谘询回应。一旦制定了二级立法,金融行为监管局将就该行业的详细规则进行谘询。 今年7月,英国税务海关总署的调查结果显示,英国有多达十分之一的成年人抢购了比特币等加密资产,远远超过此前的想像。研究发现,约有670万成年人拥有或购买过加密资产。机构投资者的参与度也在上升。 一如既往,任何想冒险进入加密领域的人都应该事先仔细研究,并意识到他们最终可能会损失所有投入的资金。 原文链接:https://www.thisismoney.co.uk/money/crypto/article-11700643/UK-government-plans-tighten-screw-cryptocurrency-market-unveiled.html

大陆房产可“还贷到80岁” 网友:老人拿甚么还贷?

日前,大陆有媒体称,南宁市多家楼盘在推销时称,住房按揭贷款人的年龄期限可延长到80岁,事件引发热议,冲上热搜。有网友质疑,还贷到80岁,老人拿甚么还贷? 据陆媒报导,多家银行证实了这一新政的真实性,南宁当地银行称,这个措施自去年底就落地实施了,具体内容是住房按揭贷款的借款人年龄期限和贷款期限的总和不能超过80年。 此前,贷款人超过50岁在资格审核阶段就会受到“歧视”,难以办下货款。现在,银行这一新政让楼盘开发商兴奋,个别房企表示“已在跟进”,希望借此推进房地产销售。 对于这样的政策,网友对此直呼不解:“ 南宁新政突破了银行按揭的潜规则,很有点像开闸放水的意味,体现了非常现实的放贷逻辑,也聚集了很多槽点。” 考虑到这些银行在后疫情年代,强化规模营收的压力,在按揭贷款这块用足心思,恐怕是当地监管层与银行业的“默契”,将八旬长者纳入规模化追求的工具箱,其隐含的动机并不是多么令人费解的事。 在银行以激进手段走量时,新政等于为新老成员并存的家庭提供了新的金融杠杆。有些人可以趁机盘活高龄父母、爷爷奶奶或外婆外公的按揭潜力,年轻人可以借用老人的名额,以首套房的名义挺进房市,绕过购买二套以上房产的政策掣肘。 但延长按揭年龄期限到80岁,已经超过了中国国民的平均寿命,不知银行有没有认真考量过,高龄按揭人的收入能覆盖房贷吗?何况在很多行业,35岁以上已经就能感到“寒意”。 就业市场上,年龄似乎总是问题。可一到需要刺激楼市的时候,年龄又不是问题。

多达五分之一的澳洲借款人或身陷“房贷监狱”

据悉尼晨锋报发表的评论文章称,经济学家警告说,由于利率上升和严格的住房贷款测试,多达五分之一的有抵押贷款的澳大利亚人可能无法再融资。 这些被称为身陷“房贷监狱”的借款人无法再融资以获得更便宜的贷款,因为他们不符合新银行的贷款要求。负资产可能是一个限制因素,严格的压力测试更让抵押人陷入困境。 报导称,Jarden首席经济学家Carlos Cacho去年10月曾进行建模,认为10%至15%的抵押人可能被困在一笔贷款中,再融资的前景渺茫。本周他表示,问题已经恶化,现在这一比例或接近15%至20%。 Carlos Cacho表示,考虑到房价从峰值到低谷预计将下跌15%至20%,最近繁荣期买房的抵押人面临的风险更大。在过去两年买房的人中,估计将有30%以上的人受困于抵押贷款。 目前银行向客户提供的抵押贷款利率约为5%,新客户必须证明,如果利率升至8%左右,他们有能力偿还贷款。根据澳洲审慎监管局的规定,贷款的缓冲利率为3%。 Red Maple Finance 董事Nariman Amalsadiwala表示,在某些情况下,几年前有资格申请房贷的人现在已经没有资格了。 Amalsadiwala说,“想像一下如果你一年前接受的测试是5%,这一下子剥夺了所有人的借贷能力。在8%的水平之上,你甚至连偿还现有房贷的收入都没有。” Equilibria Finance总经理Anthony Landahl 表示,尽管压力测试是必要的,但它不公平地限制了那些需要再融资的人。 Landahl 说:“当然必须进行负担能力压力测试,但也需要就让人们在更好的情况下进行再融资展开对话。” “他们可能拥有完美的付款纪录和信用纪录,而且他们从未拖欠付款,但这些人的评估方式与之前从未购买过房产的首次购房者的评估方式相同。”Landahl说。 Carlos Cacho表示,这个问题并不局限于那些达到最大借贷能力的借款人。 “唯一有意义的变化是借款能力的变化,”Cacho说。“即使是相对保守的借款人也会遇到问题。如果他们曾经(以最大能力)借款,他们目前将没有(再融资)的希望。” RateCity的模型显示,一名悉尼借款人在2021年7月为一套中价独立屋支付10%的首付,如果预测的价格下跌成为现实,到今年年底,他的房产净值将为- 1%。 在墨尔本,处于同样情况的借款人将拥有0%的净值。该模型假设购房时获得的平均房贷浮动利率为2.6%。 RateCity研究主管Sally Tindall表示,净值下降可能会导致借款人在再融资时获得更糟糕的交易。 Tindall说,“这意味著,如果他们现在再融资,他们可能不得不向新的贷款人支付抵押贷款保险,这可能会抵消他们从再融资中省下的钱。” 例如,有人在2021年7月贷款,以最大借款能力借到688,800澳元,在还款后,现在的剩馀债务为666,671澳元。但现在他们只能从另一个贷款人借到577,000澳元,这可能会阻止他们再融资。 Amalsadiwala说,借贷者可以通过提高借款能力来逃离房贷监狱。 Amalsadiwala建议客户取消信用卡,偿还个人或汽车贷款等其他债务,并偿还抵押贷款。如果做不到这一点,他建议尝试削减成本,并在利率再次下降时尝试再融资。 “经受住风暴,并尝试与现有银行讨价还价,”Amalsadiwala 说。

中国多地银行技术拖延阻提前还贷

经济情势不佳影响收入,中国越来越多民众选择提前还贷并重新规划资产分配。面对这波浪潮,陆续传出部份银行技术性拖延行政流程,阻止提前还贷,“出现还钱比借钱难”的情形。 综合经济日报、证券日报、每日经济新闻报导,中国提前还房贷的浪潮从黄历年前蔓延至年后,提前还贷人数持续增加。为了对抗这样的情况,不少银行增加还款申请时间、收取违约金以及提高还款资格门槛等方式。这样的行为也令不少亟欲还款的民众大感不满。 一名沈姓民众在报导中提到,按照过去签订的房贷合约,已经符合还款资格,然而从去年底申请至今,还未接到银行受理申请并核可的通知,向银行询问也只获得要等3个月以上的模糊答复,然而“不受理又不说明具体时程,这不就是故意拖延吗?” 另一名郭姓民众提到,向银行申请提前还贷后随即被受理,然而必须排队半年,而且“这半年还是要照常还款、承担利息”。 报导提到,光是过去1个月,上海的市民服务热线就收到了超过70条“还款难”的投诉,包含“排队等半年”、“收取违约金”、“网上无法预约”等各种情形。 报导分析,驱动民众提前还贷的动力大致上有4项,分别是房贷偏高,为了减缓家庭支出压力与预防通货膨胀引发贬值;在疫情之后,防御性心理逐渐增加,风险偏好快速下降,促使存款额快速上升;有投资意向的民众希望重新分配资产;最后则是看到别人提前还贷进而跟风的“羊群效应”。 在大规模“抢还贷”的背景之下,招联金融首席研究员、复旦大学金融研究院兼职研究员董希淼认为,适度降低房贷利率,有助于减轻居民住房消费负担,减少民众提前还款行为,促进房地产市场健康平稳发展,提振居民扩大消费的意愿和能力。 然而调整贷款利率并非易事,报导引述中国银行研究院研究员叶银丹指出,不同时间申请贷款的民众,负担的房贷利率差异大,“若一刀切下调房贷利率,容易带来各种套利空间;若制定差异化下调政策,又容易带来新的不公平,易在执行层面引发新的问题。” 董希淼则认为,金融管理部门可以加强对商业银行的指导,落实各种自律机制或优惠政策,逐步缩小不同时期房贷利率的差异。

澳储行行长:“加息是唯一的出路”

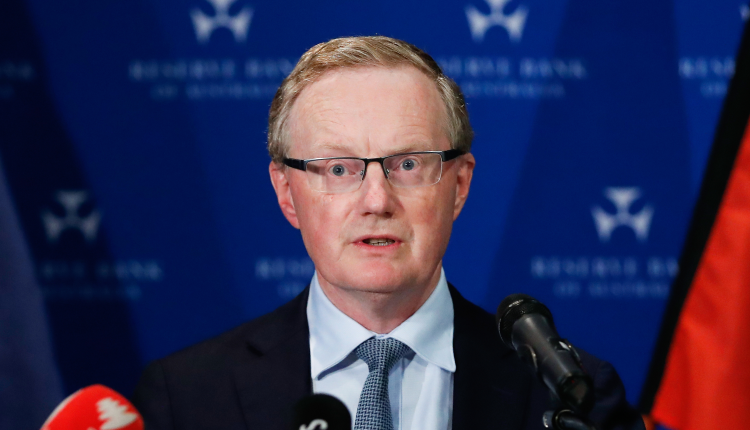
据九号台报导,2月15日,澳洲储备银行行长洛伊(Philip Lowe)走进参议院接受各党派议员的质询时,房间里一片寂静。所有的目光都集中在这个被指责为给所有贷款者带来痛苦的人身上。 在长达 90 分钟的时间里,储备银行行长冷静地解释了为甚么九次快速加息以及未来的加息或许依然是唯一的出路。 洛伊表示,目前的方案实际也是在“帮助人们”,因为任何替代方案都会更糟。 “我们希望降低通货膨胀,因为它很危险,” 洛伊说。 “它具有腐蚀性。它伤害了人们。它破坏了收入不平等,如果它保持高位,则会导致更高的利率和更多的失业。” 洛伊说:“穷人会比富人遭受更多的苦难”,洛伊的这句话显然是针对多次呼吁洛伊辞职的绿党参议员Nick McKim。 洛伊曾示意现金利率将在2024年之前保持在0.1%的低位。但储备银行从2022年5月开始连续9次加息,目前的现金利率已经涨到3.35%。许多家庭听信了洛伊有关不加息的预测后,在低利率时期贷款买房。这些面临还款成本大增的家庭呼吁洛伊辞职。 绿党参议员Nick McKim问这位牵动著澳洲百姓经济命脉的行长说:“你能否向澳洲的租房者和贷款买房者解释一下,为甚么你继续赖在这个位置上不走?” 洛伊回答说,他希望做完这一为期7年的任期。他的这届任期即将在今年9月到期。“储备银行的决定是由9个人组成的董事会做出的,这不是我一个人的事。我们是集体协作做出的董事会决定,我认为如果我现在辞职,对董事会来说将产生非常糟糕的影响。” 洛伊表示,他理解加息导致许多家庭陷入财务困境,许多人曾给他写信诉说这种艰难。“我怀著非常沉重的心情阅读(这些信件)和聆听他们的遭遇。” “提高利率总是不受欢迎的,它影响到整个社会……但我们要继续做我们的工作,我们的工作是确保通胀率下降,同时希望能保持我们在就业市场取得的成果。” 洛伊说。 今年,估计有80万人的固定利率贷款到期后将转为可变利率贷款,这意味著他们的贷款利息将从历史低位大幅上涨。 洛伊表示,许多持有固定利率贷款的人非常谨慎,他们知道利率不会永远这么低,但也有一些人趁著低利率花了更多钱,当利率上涨3个百分点时,这些人将面临更多困难。 对于来自各方面的批评,洛伊认为这属于“集体失忆症”。 洛伊说,“我认为人们已经忘记了”30 年前通货膨胀曾对社会造成的巨大影响。他提醒批评者要记住历史的教训。 在整个质询过程中,洛伊(Philip Lowe)始终冷静地对待所有质疑者,他说 :“这是一个自由的国家,人们可以自由表达自己的观点,” 他并不认为澳洲联储的独立性正在“受到攻击”。

古罗马建筑 为何仍能坚固如初?

著名的古罗马万神殿,两千年来至今仍坚固如初,相比之下,现代混凝土建造的许多建筑,短短的几十年就坏了。工程师们对此一直百思不得其解。 后来,研究人员终于发现了古代建筑方法背后的秘密,原来它们具有“自我修复”能力的微小石灰块。 研究人员对古罗马的混凝土进行了仔细的分析,发现了“石灰碎屑”,这是一种微小而明亮的白色矿物块。但是最初,他们却认为,这可能是古人马马虎虎的混合起来的,或者是用了劣质原料。 麻省理工学院的环境工程师Admir Masic说:“仅仅说这是劣质原料,很难让人信服。古罗马人都能不遗馀力地设计出宏伟的建筑,那为甚么会在建筑材料方面,粗制滥造呢?这里面一定有原因。” 这个研究团队,还有哈佛大学以及义大利和瑞士实验室的研究人员,他们使用高解析度成像,仔细观察石灰碎屑。他们发现,当混凝土出现裂缝或断裂时,这些石灰碎屑实际上能帮助混凝土进行自我“修复”。 在制造混凝土的热搅拌过程中,石灰碎屑变得很脆,成为钙的来源。当混凝土出现微小的裂缝时,石灰碎屑就能和空气中的水起反应,产生钙饱和溶液,生成的结晶能迅速地填充裂缝。 研究小组制作了包含古代配方的热搅拌混凝土,然后故意让混凝土破裂,让水流过裂缝,在两周内,混凝土的裂缝就完全愈合,水也流不过去了。没有石灰的混凝土样品,却从未愈合,水还是能够流过裂缝。成功测试后,这个团队正致力于将这种改性水泥材料商业化。 原文链接: https://www.dailymail.co.uk/sciencetech/article-11607129/How-Pantheon-stayed-intact-2-000-years.html

IMF敦促北京重大改革 否则经济增速长期低于4%

国际货币基金组织(IMF)官员周五(2月3日)提醒北京当局不要过早收紧宏观经济政策。IMF表示,在经济增长潜力尚未得到充分发挥之前,不宜改变“中性”的宏观经济政策。 这是IMF亚太研究部高级经济学家迭戈.塞尔代罗(Diego A.Cerdeiro)和IMF与中国对话牵头人索纳莉.贾殷.钱德拉(Sonali Jain-Chandra)在周五视频新闻发布会上对媒体发表的评论。IMF对中国经济状况进行年度评估的工作周五正式启动。 北京当局在去年12月初突然放弃了它坚持了三年的“动态清零”抗疫政策,转向与病毒共存。但这一转变是在没有过渡、没有准备的情况下突然发生的,遂导致全国民众陷入了极度恐慌、医疗系统崩塌和大批民众死亡,中国的经济运转也充满了巨大的不确定性。 在经过了一个多月的动荡后,中国官方称,疫情高峰已经过去,社会生活和经济活动正在快速恢复正常。官方公布的最新数据显示,经济虽然还处于疲软状态,但已比之前的低迷数据有了较大幅度的好转。 IMF的两位官员表示,为了加快释放中国经济的增长潜能,北京应该进行“重大的结构改革”。 IMF的报告认为中国在疫情初期的应对措施收到了一定的效果,但如果导致2022年经济增长严重放缓的因素不能得到恰当的应对,就会影响到今年的经济表现。 报告列举了一系列可能会响到中国经济增长的问题,其中包括房地产行业深度疲软、人口的下降、生产率增长放缓、以及新冠病毒产生新的变异毒株等。其中,人口下降和生产率增长放缓将是影响中国经济长期增长的两个主要问题。 IMF在今年1月31日发布的最新预测认为,中国这个世界第二大经济体今年的增长速度将会达到5.2%,高于去年的3%。 IMF亚太部副主任托马斯.赫尔布林(Thomas Helbling)指出,中国经济目前还处于低于其增长潜能的状态,2022年北京采取的刺激效应即将消失。因此,赫尔布林表示,IMF建议中国采取“中性的财政政策,将支出结构向家庭倾斜”,同时还应该加强货币政策的支持力度,以确保经济复苏能够在通胀压力不大和经济增长低于潜能的情况下顺利进行。 中国国务院在今年1月28日宣布将推动消费复苏,使之成为经济增长一个主要驱动力。 IMF官员敦促中国决策者采取范围广泛的经济结构改革,确保民营企业和国有企业之间有著一个公平的竞争环境。如果没有相关的改革,IMF表示,“我们估计今后五年中国的经济增长将低于4%。” 在谈到中国经济复苏可能对全球治理通货膨胀的努力带来不利影响问题时,赫尔布林认为,这种影响应该是有限的。他指出,中国供应链的瓶颈可能会持续下去,影响到世界大宗商品的价格,但总体上看,“中国经济的反弹所产生的影响将会是积极的”。 IMF预测,2023年中国出国旅行和旅游的人数将会大幅度增加,中国国内消费,特别是餐饮服务业和其它接触密集的行业也会有大幅增长。这些行业目前的运营状况远低于其产能。

澳洲房价今年下跌或超过10%

由于储备银行再次涨息0.25,令官方现金利息达到3.35%,预计未来几个月利息还将扬高,有专家表示,澳洲房价今年恐大跌超过10%。 据《2023年2月PropTrack房市展望报告》称,预计今年房价降幅最大的首府城市有:悉尼(8%至11%)、布里斯本(8%至11%)、堪培拉(8%至11%)、墨尔本(7%至10%)和霍巴特(7%至10%)。预计房价跌幅较小的首府城市有:阿德莱德(3%至6%)、达尔文(3%至6%)和珀斯(5%至8%)。 据《每日电讯报》报导称,在房价峰值购房的人可能会变成负资产,与此同时,租金的持续猛涨也会让租客难以承受。 澳洲国家银行(NAB)的首席经济学家Alan Oster表示,澳洲经济举步维艰。他说:“我们预计今年的失业率将略有上升,2022年房价下跌了6%,今年将再下跌11%。” 如果真的下跌11%,那悉尼房价将下跌13.2万澳元,墨尔本10.7万澳元。布里斯本的房价预计将下跌15.1%,即11.8万澳元。 澳新银行(ANZ)也预测,2023年房价将下跌11%,这意味著“最高点至最低点的跌幅将达到18%。2024年,我们预计房价将小幅上涨(5%)。” 《2023年2月PropTrack房市展望报告》说:“随著贷款成本的持续上升,借贷能力也随之下降。2023年,房价的跌势可能会持续下去,并且加速,其中房价较贵的城市跌幅也最大。” 但澳洲即使房价再下跌10%,也比疫情前高18%以上。“从2020年3月疫情开始到2022年3月的峰值期,澳洲房价上涨了34.7%,是有纪录以来房价增长最快的时期之一。但自从2022年3月的峰值期到2022年12月,房价已经下降了4.3%”,报告说。 悉尼的房产在全国最贵。虽然在过去一年,悉尼与其它首府的房屋差价有所缩小,但仍未改变悉尼房价最高的地位。 以房屋中位价来对比,悉尼房产比珀斯贵147%,两地差价最大,其次是达尔文(145%)、阿德莱德(107%)、霍巴特(91%)、布里斯本(88%)、堪培拉(41%)、墨尔本(50%)。

Bega出售维他奶后退出植物性饮料市场

据布里斯本时报报导,澳大利亚乳业巨头Bega同意以5,100万澳元的价格出售其在维他奶澳大利亚公司(Vitasoy Australia) 49%的股份后,将被迫退出快速增长的植物奶饮品市场。 Bega在一份声明中称,一名独立专家的重新评估现在对这部份股份的估值几乎已翻了一番。 声明称:“Bega子公司NFHL(National Foods Holdings Limited)将出售股权,维他国际将以5,100万澳元的价格收购NFHL在维他奶澳大利亚的股权。” Bega的另一家子公司BDD Milk将协助转型,销售和分销维他奶澳大利亚产品,直到3月底。 消息传出后,Bega的股价小幅上涨,上午11点上涨近1.3%,至4.01澳元。 Bega与香港上市的维他国际(Vita International)共同持有维他奶澳大利亚(Vitasoy Australia)。 维他奶澳大利亚公司生产一系列植物性牛奶、饮料和酸奶产品,在澳大利亚和新西兰以及海外销售,在亚洲乳糖不耐症人群中特别受欢迎。 Bega这家市值12亿澳元的乳制品制造商表示,它将寻求其他方式重新进入这一领域。 该公司发言人说:“植物性饮料和产品日益增长,Bega将考虑继续参与这一市场领域的选择。” 在2022财年,Bega集团的息税折旧及摊销前利润(EBITDA)为1.499亿澳元,较2021财年下降19%。

编辑推荐

浏览最多